Domain beitragssätze.de kaufen?
Wir ziehen mit dem Projekt
beitragssätze.de um.
Sind Sie am Kauf der Domain
beitragssätze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beitragssätze.de kaufen?
Was war die Kurie von Avignon?
Die Kurie von Avignon war der Sitz des Papstes in der Zeit von 1309 bis 1377. Aufgrund politischer und machtpolitischer Gründe hatte der Papst seinen Sitz von Rom nach Avignon verlegt. Dies führte zu einer Spaltung innerhalb der katholischen Kirche und zur Entstehung des sogenannten "Avignonesischen Papsttums". **
Was ist die Kurie in Rom?
Die Kurie in Rom ist die zentrale Verwaltungsbehörde der römisch-katholischen Kirche. Sie unterstützt den Papst in der Leitung der Kirche und setzt seine Entscheidungen um. Die Kurie besteht aus verschiedenen Ämtern und Behörden, die für unterschiedliche Aufgabenbereiche zuständig sind, wie z.B. Glaubenslehre, Liturgie, Mission oder Rechtsfragen. Sie spielt eine wichtige Rolle bei der Organisation und Verwaltung der Kirche auf globaler Ebene. Die Kurie hat ihren Sitz im Vatikan und arbeitet eng mit dem Papst zusammen, um die Lehre und Praxis der Kirche zu fördern und zu schützen. **
Ähnliche Suchbegriffe für Kurie
Top-Angebote
Produkte zum Begriff Kurie:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
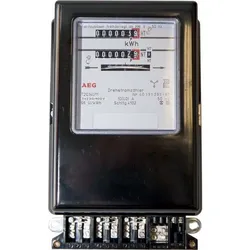
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Was ist Tarif Vertrag?
Was ist Tarif Vertrag? Ein Tarifvertrag ist eine schriftliche Vereinbarung zwischen Arbeitgebern und Gewerkschaften, die die Arbeitsbedingungen und -beziehungen regelt. Er legt unter anderem Mindestlöhne, Arbeitszeiten, Urlaubsansprüche und Kündigungsfristen fest. Tarifverträge gelten in der Regel branchenweit und sind für alle Beschäftigten verbindlich, die unter den Geltungsbereich des Tarifvertrags fallen. Sie dienen dazu, faire und einheitliche Arbeitsbedingungen zu schaffen und die Interessen von Arbeitnehmern und Arbeitgebern auszugleichen. Tarifverträge werden in Deutschland häufig zwischen Gewerkschaften und Arbeitgeberverbänden ausgehandelt. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
Top-Angebote
Produkte zum Begriff Kurie:
-
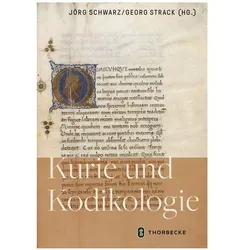
Kurie und Kodikologie, Fachbücher von Jörg Strack SchwarzDas Fachbuch "Kurie und Kodikologie" ist eine Hommage an Claudia Märtl, die anlässlich ihres 65. Geburtstags von ihren Schülerinnen, Schülern, Freunden und Weggefährten gewidmet wurde. Es vereint verschiedene Beiträge, die sich mit den zentralen Interessensbereichen der Jubilarin befassen, insbesondere der Erforschung der päpstlichen Kurie. Diese wird nicht nur als politische Institution betrachtet, sondern auch in ihrer kulturellen und sozialen Bedeutung gewürdigt. Darüber hinaus werden Aspekte der historischen Hilfswissenschaften, insbesondere der Kodikologie, behandelt. Die Autoren analysieren Quellen, die bisher wenig Beachtung fanden, und bieten neue Perspektiven auf das europäische Spätmittelalter, ein Bereich, in dem Claudia Märtl bedeutende Beiträge geleistet hat. Die Verknüpfung der Themenfelder eröffnet teils überraschende Einsichten und regt zur weiteren Auseinandersetzung mit der Materie an.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die römische Kurie und das Geld, Fachbücher von Werner Maleczek"Die römische Kurie und das Geld" bietet eine umfassende Analyse der finanziellen Strukturen und Herausforderungen, mit denen das Papsttum und die römische Kurie im Mittelalter konfrontiert waren. In 14 Beiträgen, verfasst von renommierten Fachleuten in mehreren Sprachen, wird untersucht, wie die kirchliche Zentrale ihre weitreichenden Ansprüche finanzierte und welche Rolle verschiedene Finanzierungsquellen spielten. Die Themen reichen von numismatischen Aspekten über die Rolle von Kaufleuten und Bankiers bis hin zu den finanziellen Strategien der Kardinäle und den hohen Kosten der Legationen. Diese interdisziplinäre Betrachtung zeigt, wie das Papsttum zur Entwicklung einer frühkapitalistischen Geldwirtschaft beitrug und welche Auswirkungen dies auf die lateinische Christianitas hatte. Die Vielfalt der Perspektiven und die Tiefe der Analysen machen dieses Werk zu einer wertvollen Ressource für alle, die sich für die Geschichte der Kirche und ihrer Finanzen interessieren.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was war die Kurie von Avignon?
Die Kurie von Avignon war der Sitz des Papstes in der Zeit von 1309 bis 1377. Aufgrund politischer und machtpolitischer Gründe hatte der Papst seinen Sitz von Rom nach Avignon verlegt. Dies führte zu einer Spaltung innerhalb der katholischen Kirche und zur Entstehung des sogenannten "Avignonesischen Papsttums". **
-
Was ist die Kurie in Rom?
Die Kurie in Rom ist die zentrale Verwaltungsbehörde der römisch-katholischen Kirche. Sie unterstützt den Papst in der Leitung der Kirche und setzt seine Entscheidungen um. Die Kurie besteht aus verschiedenen Ämtern und Behörden, die für unterschiedliche Aufgabenbereiche zuständig sind, wie z.B. Glaubenslehre, Liturgie, Mission oder Rechtsfragen. Sie spielt eine wichtige Rolle bei der Organisation und Verwaltung der Kirche auf globaler Ebene. Die Kurie hat ihren Sitz im Vatikan und arbeitet eng mit dem Papst zusammen, um die Lehre und Praxis der Kirche zu fördern und zu schützen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Kurie
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Die Kündigung des Mietvertrags, FachbücherDas Fachbuch "Die Kündigung des Mietvertrags" bietet eine umfassende Analyse der rechtlichen Grundlagen und aktuellen Entwicklungen im Mietrecht. Es handelt sich um den Tagungsband der 43. Mietrechtstage des Evangelischen Immobilienverbands Deutschland e.V., der praxisnahe Einblicke in verschiedene Aspekte der Kündigung von Mietverträgen gewährt. Die Themen reichen von der Vermieterkündigung aufgrund von Zahlungsverzug und vertragswidrigem Gebrauch bis hin zu den Rechten und Pflichten der Mietparteien. Zudem werden gesetzliche Sonderkündigungsrechte und die aktuelle Rechtsprechung des Bundesgerichtshofs behandelt. Dieses Werk richtet sich an Fachleute aus der Rechtsanwaltschaft, Rechtsabteilungen, der Richterschaft, Notariate und Verwaltungen, die sich mit Mietrecht befassen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Fragestellungen rund um die Kündigung von Mietverträgen auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Was ist Tarif Vertrag?
Was ist Tarif Vertrag? Ein Tarifvertrag ist eine schriftliche Vereinbarung zwischen Arbeitgebern und Gewerkschaften, die die Arbeitsbedingungen und -beziehungen regelt. Er legt unter anderem Mindestlöhne, Arbeitszeiten, Urlaubsansprüche und Kündigungsfristen fest. Tarifverträge gelten in der Regel branchenweit und sind für alle Beschäftigten verbindlich, die unter den Geltungsbereich des Tarifvertrags fallen. Sie dienen dazu, faire und einheitliche Arbeitsbedingungen zu schaffen und die Interessen von Arbeitnehmern und Arbeitgebern auszugleichen. Tarifverträge werden in Deutschland häufig zwischen Gewerkschaften und Arbeitgeberverbänden ausgehandelt. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.