Domain beitragssätze.de kaufen?
Wir ziehen mit dem Projekt
beitragssätze.de um.
Sind Sie am Kauf der Domain
beitragssätze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beitragssätze.de kaufen?
Wird betriebliche Altersvorsorge bei Kündigung ausgezahlt?
Wird betriebliche Altersvorsorge bei Kündigung ausgezahlt? Die Auszahlung der betrieblichen Altersvorsorge bei Kündigung hängt von den individuellen Regelungen des jeweiligen Vorsorgevertrags ab. In der Regel wird das angesparte Guthaben jedoch nicht sofort ausgezahlt, sondern bleibt bis zum Rentenbeginn oder einer anderen vereinbarten Auszahlungszeitpunkt im Vorsorgevermögen. Es gibt jedoch auch Fälle, in denen eine vorzeitige Auszahlung möglich ist, zum Beispiel bei einer betriebsbedingten Kündigung oder bei bestimmten Härtefällen. Es ist daher ratsam, die genauen Bedingungen und Möglichkeiten der betrieblichen Altersvorsorge im Vorsorgevertrag oder mit dem Arbeitgeber zu klären. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **


Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung? Die betriebliche Altersvorsorge ist nicht dasselbe wie vermögenswirksame Leistungen. Bei vermögenswirksamen Leistungen zahlt der Arbeitgeber einen festgelegten Betrag in eine Anlageform ein, um die finanzielle Sicherheit der Mitarbeiter zu fördern. Die betriebliche Altersvorsorge hingegen dient dazu, den Arbeitnehmern im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Beide Konzepte haben das Ziel, die finanzielle Zukunft der Arbeitnehmer zu sichern, aber sie unterscheiden sich in ihrer Funktionsweise und den Leistungen, die sie bieten. **
-
Wo kann ich einen VL-Vertrag und eine betriebliche Altersvorsorge abschließen?
Einen VL-Vertrag und eine betriebliche Altersvorsorge kannst du bei verschiedenen Anbietern abschließen. Dazu gehören Banken, Versicherungen, Fondsgesellschaften und auch spezialisierte Anbieter für betriebliche Altersvorsorge. Es ist ratsam, verschiedene Angebote zu vergleichen und sich von einem unabhängigen Finanzberater beraten zu lassen, um die passende Lösung für deine individuellen Bedürfnisse zu finden. **
-
Was ist der Höchstbetrag, den ein Arbeitnehmer als steuerfreie Prämie für betriebliche Altersvorsorge erhalten kann?
Der Höchstbetrag für steuerfreie Prämien zur betrieblichen Altersvorsorge beträgt 8 Prozent der Beitragsbemessungsgrenze der Rentenversicherung. Im Jahr 2021 liegt dieser Betrag bei 3.312 Euro. Jeder Arbeitnehmer kann somit bis zu diesem Betrag steuerfrei in seine betriebliche Altersvorsorge einzahlen. **

Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird betriebliche Altersvorsorge bei Kündigung ausgezahlt?
Wird betriebliche Altersvorsorge bei Kündigung ausgezahlt? Die Auszahlung der betrieblichen Altersvorsorge bei Kündigung hängt von den individuellen Regelungen des jeweiligen Vorsorgevertrags ab. In der Regel wird das angesparte Guthaben jedoch nicht sofort ausgezahlt, sondern bleibt bis zum Rentenbeginn oder einer anderen vereinbarten Auszahlungszeitpunkt im Vorsorgevermögen. Es gibt jedoch auch Fälle, in denen eine vorzeitige Auszahlung möglich ist, zum Beispiel bei einer betriebsbedingten Kündigung oder bei bestimmten Härtefällen. Es ist daher ratsam, die genauen Bedingungen und Möglichkeiten der betrieblichen Altersvorsorge im Vorsorgevertrag oder mit dem Arbeitgeber zu klären. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung?
Ist betriebliche Altersvorsorge eine vermögenswirksame Leistung? Die betriebliche Altersvorsorge ist nicht dasselbe wie vermögenswirksame Leistungen. Bei vermögenswirksamen Leistungen zahlt der Arbeitgeber einen festgelegten Betrag in eine Anlageform ein, um die finanzielle Sicherheit der Mitarbeiter zu fördern. Die betriebliche Altersvorsorge hingegen dient dazu, den Arbeitnehmern im Ruhestand eine zusätzliche Einkommensquelle zu bieten. Beide Konzepte haben das Ziel, die finanzielle Zukunft der Arbeitnehmer zu sichern, aber sie unterscheiden sich in ihrer Funktionsweise und den Leistungen, die sie bieten. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
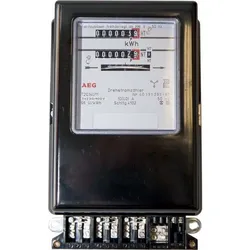
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo kann ich einen VL-Vertrag und eine betriebliche Altersvorsorge abschließen?
Einen VL-Vertrag und eine betriebliche Altersvorsorge kannst du bei verschiedenen Anbietern abschließen. Dazu gehören Banken, Versicherungen, Fondsgesellschaften und auch spezialisierte Anbieter für betriebliche Altersvorsorge. Es ist ratsam, verschiedene Angebote zu vergleichen und sich von einem unabhängigen Finanzberater beraten zu lassen, um die passende Lösung für deine individuellen Bedürfnisse zu finden. **
-
Was ist der Höchstbetrag, den ein Arbeitnehmer als steuerfreie Prämie für betriebliche Altersvorsorge erhalten kann?
Der Höchstbetrag für steuerfreie Prämien zur betrieblichen Altersvorsorge beträgt 8 Prozent der Beitragsbemessungsgrenze der Rentenversicherung. Im Jahr 2021 liegt dieser Betrag bei 3.312 Euro. Jeder Arbeitnehmer kann somit bis zu diesem Betrag steuerfrei in seine betriebliche Altersvorsorge einzahlen. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.